如今的储蓄大环境已经基本定型,银行3年期定存利率大面积跌破2%,5年期产品更是难觅踪迹。
在这种低利率常态下,手里存款超过50万元的家庭,未来两年的资金规划必须进行针对性调整,不能再沿用过去把钱随便扔进一家银行的老黄历。
当资金体量达到一定规模时,首要考量的绝对不是多赚那点微薄利息,而是守住本金安全的底线并兼顾调配的灵活性。
如果继续按老一套闭着眼睛存钱,不仅容易在银行柜台遇到意料之外的阻碍,还可能让大额积蓄不知不觉脱离国家制度的保护范围。
存款保险避坑指南
元股证券:ygzq.hk必须要彻底吃透的第一条硬规则,就是国家层面的存款保险制度。
很多储户有个致命的误区,以为50万元的赔付上限单指本金,但条例写得清清楚楚:
同一存款人在同一家银行所有账户的本金与利息合并计算,最高偿付额度就是50万元。
10倍杠杆平台如果刚好存入50万元本金,随着时间推移利息不断累加,账户的本息总和就会悄悄突破50万元大关。
超出保障线的那部分利息,并不在制度的全额兜底范围内。
不少人只顾着盯着利息数字,却忽视了利息累加反而会让存款暴露在超额敞口中。
为了分散风险,很多人喜欢在同一家银行的不同网点多开几个账户分存,这完全属于南辕北辙的认知错误。
存款保险的赔付主体是独立法人银行,同一家银行旗下的所有分支机构、营业网点都归属于同一个法人资格。
无论把钱拆分到同一家银行的多少家网点,在系统合并计算时依然算在同一个账户名下,根本起不到分散保障的效果。
真正有效的分散方式,是把资金拆分存入完全不同的独立法人机构。
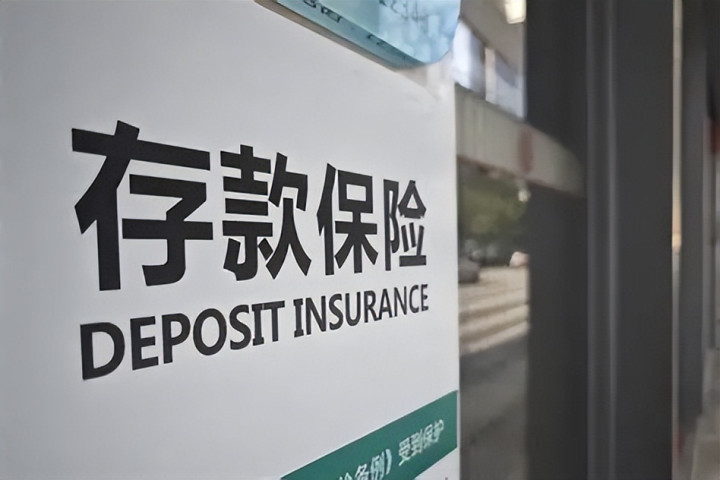
选择银行时注意看网点张贴的绿色存款保险标识,确认机构属于正规受保名单。
把单家银行的本息合计严控在50万元以内,才是法定兜底的安全红线。
看清柜面新规
除了看紧存款红线,第二件必须掌握的事情是银行柜面业务的实操新规。
很多人对柜台办理流程并不熟悉,到了网点才发现处处受阻。
现在的取款与存款要求有着明显的调整。
个人在柜台单笔取现超过5万元,不再强制登记资金来源;但大额现金存入依旧需要如实说明资金出处,准备好对应的合法收入流水凭证。
相比之下,大额现金支取依然需要严格预约,提取大笔现金必须按照规定提前数日预约报备,直接去网点往往无法支取。
代办大额存取业务还需要准备代办人与户主双方的身份证件原件,部分情况甚至要求出具亲属关系证明。
这些细节不提前了解,办理时很容易卡壳。
与柜面新规同样需要注意的,是资金的分层配置逻辑。
如今靠档计息早已被全面清理,定期存款如果提前支取基本全部按活期极低利率计息。
如果把全部资金死死锁进长期定存,中途一旦急用钱就会损失惨重,为了零点几个百分点的利差牺牲流动性得不偿失。
合理的规划需要依据用钱时间进行分层安排:短期日常要用的钱放在高流动性产品中;1到2年内规划使用的资金,配置中短期存款或稳健理财;3到5年彻底不用的闲钱,再去考虑大额存单或国债。
低利率趋势短期难逆,大额存款家庭的安全感从来不是来自微薄的利差,而是来自读懂规则、分散存放并兼顾流动性。

把安全放在收益前面,结合自身用钱节奏做规划配资股票交易,才是立足市场的务实选择。
炒股融资网提示:本文来自互联网,不代表本网站观点。